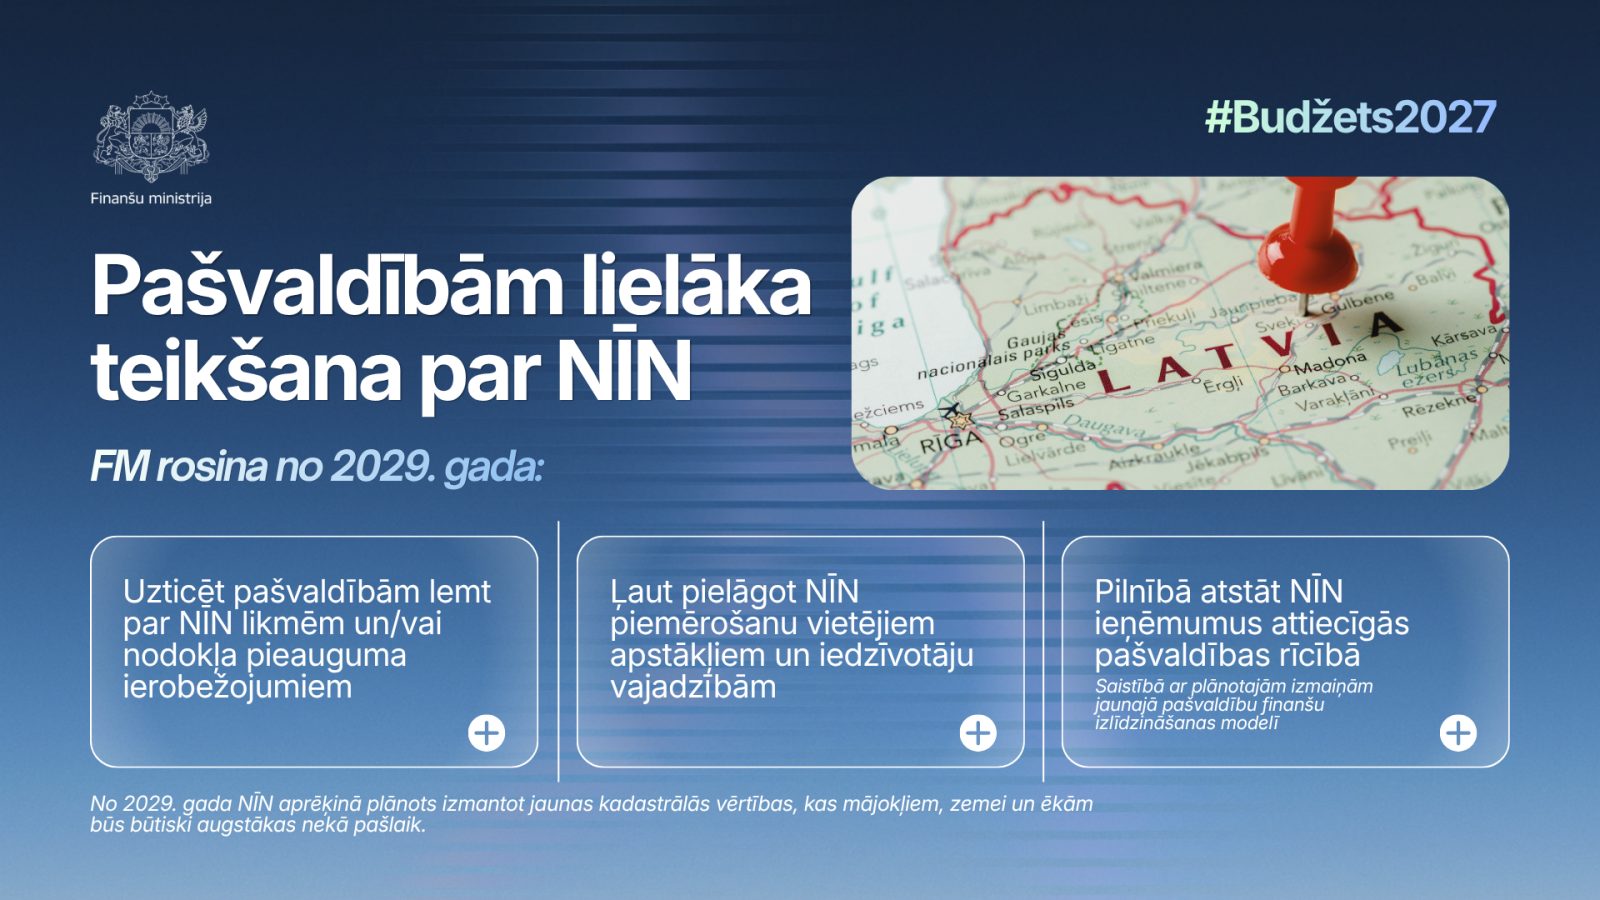
Министерство финансов (МФ) Латвии предлагает с 2029 года возложить на самоуправления обязанность самостоятельно устанавливать ставки налога на недвижимый имущество (НИН) и/или ограничения роста налоговой базы. Цель - не допустить, чтобы новые кадастровые стоимости привели к резкому увеличению налоговых платежей для жителей.
Предложенный подход позволит самоуправлениям адаптировать налог к местным условиям, уравновешивая необходимость финансирования муниципальных услуг с интересами жителей.
Предложение включено в информационный доклад о бюджетной базе на 2027-2030 годы и результатах пересмотра расходов, который был представлен правительству. В ближайшее время доклад планируется рассмотреть на заседании Кабинета министров.
Социальный опрос Как новая плата за посылки из-за пределов ЕС повлияет на ваши покупки? ГолосоватьНовая кадастровая база с 2029 года
С 2029 года для расчета НИН планируется использовать новую базу кадастровых стоимостей, которая во всех категориях недвижимости - жилье, земля, коммерческие и производственные здания - будет существенно выше нынешних значений, применяемых при расчете налога. Поэтому одновременно с изменением кадастровых стоимостей необходимо пересмотреть условия применения налога, чтобы ограничить влияние роста кадастровой стоимости на платежи жителей и дать самоуправлениям возможность формировать налоговую политику с учетом местных условий.
Как отмечает министерство, сама по себе более высокая кадастровая стоимость не определяет размер налогового платежа. На его величину влияют также налоговая ставка, льготы и возможные в будущем ограничения роста стоимости, используемой при расчете налога.
Решения на уровне самоуправлений
МФ предлагает обязать самоуправления в своих обязательных правилах устанавливать применяемые на их административной территории ставки НИН и/или ограничения роста налоговой базы. Такой подход позволит каждому самоуправлению выбирать наиболее подходящие для своей территории решения с учетом потребностей жителей, развития местной инфраструктуры и объема финансирования, необходимого для предоставления услуг.
Решения самоуправлений приобретут особое значение, поскольку кадастровые стоимости схожих объектов недвижимости в разных регионах, городах и краях Латвии существенно различаются. Самоуправления лучше знают потребности жителей своей административной территории и располагают более полной информацией об объеме финансирования, необходимого для выполнения муниципальных функций. Это даст им возможность выбирать оптимальные для своей территории решения, уравновешивая налоговую нагрузку НИН с необходимостью обеспечить достаточные доходы бюджета и качественные услуги для жителей.
Связь с реформой выравнивания финансов
Предложение тесно связано с планируемыми изменениями в новой модели выравнивания финансов самоуправлений. Она предусматривает исключение доходов от НИН из расчета выравнивания финансов самоуправлений, полностью оставляя эти средства в распоряжении соответствующего самоуправления. Таким образом укрепится финансовая самостоятельность самоуправлений и их ответственность как за применение налога, так и за использование полученных доходов для развития своей территории.
Устанавливая порядок применения НИН, самоуправления должны будут соблюдать принципы муниципальной автономии, ответственного бюджетного планирования, законности и соразмерности, а также обеспечить, чтобы условия применения налога были заблаговременно известны и понятны налогоплательщикам. Конкретные ставки и ограничения роста предстоит определить в ходе дальнейшей разработки регулирования и в решениях самих самоуправлений.
Сроки
Для подготовки необходимых изменений Минфину планируется поручить до 1 марта 2027 года разработать предложения по поправкам к нормативным актам, консультируясь с Латвийским союзом самоуправлений. В свою очередь закон о Государственном кадастре недвижимого имущества предусматривает, что правительство до 15 июня 2027 года должно усовершенствовать регулирование кадастровой оценки и утвердить новую базу кадастровых стоимостей, которую планируется начать применять с 2029 года.
Внимание! Комментарии публикуют читатели. Содержание мнений может не совпадать с позицией редакции. Latvijas Ziņas не отвечает за содержание мнений читателей и просит авторов соблюдать нормы морали, не разжигать национальную и расовую рознь и обходиться без грубости. Подумайте перед тем, как высказаться. Вы отвечаете за свои слова! Публикуя мнение, вы соглашаетесь с правилами! В случае игнорирования этой просьбы Latvijas Ziņas оставляет за собой право лишить пользователя возможности оставлять мнения.